- 要旨
-
-
日経平均株価は先行き12ヶ月72,000円程度で推移するだろう
-
USD/JPYは先行き12ヶ月155円程度で推移するだろう
-
日銀は政策金利を12月に1.5%とした後、27年末までに2.25%とするだろう
-
FEDはFF金利を、年内は4.0%で据え置くだろう
-
-
Fedの金融政策を占ううえで非常に注目されていた9月米CPIは、多くの人にとって失望的な結果であった。Fedはインフレの帰趨を見極める時間的余裕が少なくなり、株式市場参加者は(安全資産である)国債利回りの高止まりに付き合わされる時間が長くなってしまった。幸か不幸か、長期金利(米国債)は株価下落の受け皿となり低下したものの、インフレ圧力緩和を根拠とする基調的な低下はまだ望みにくい。
-
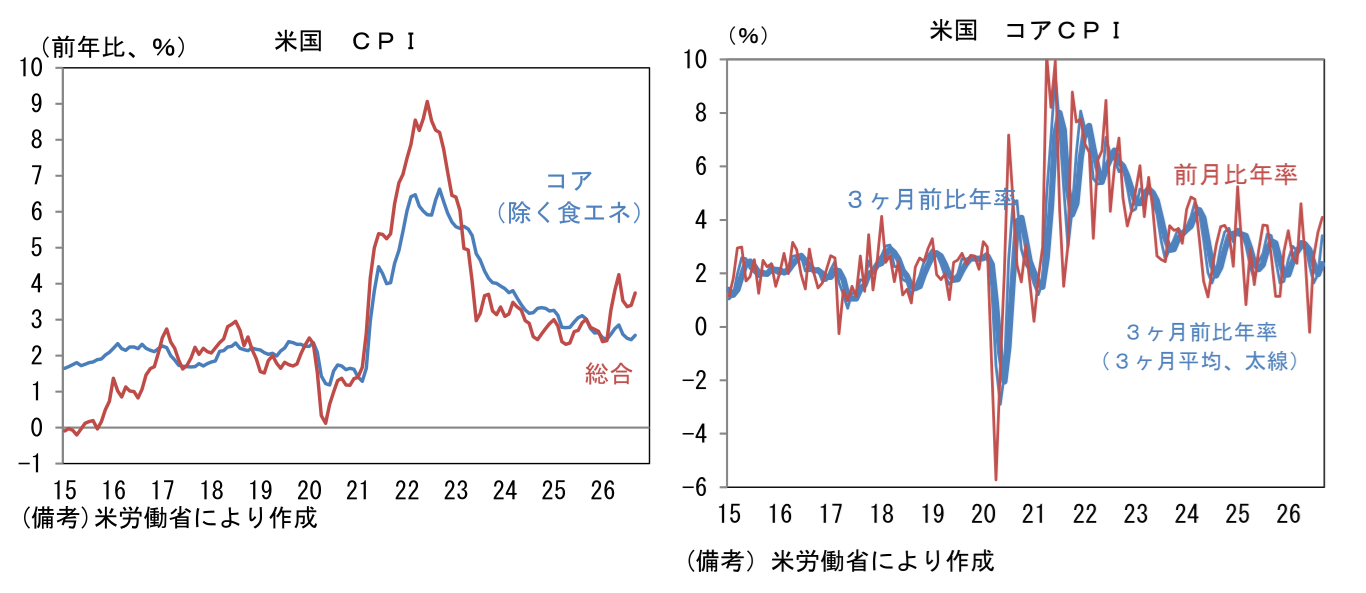
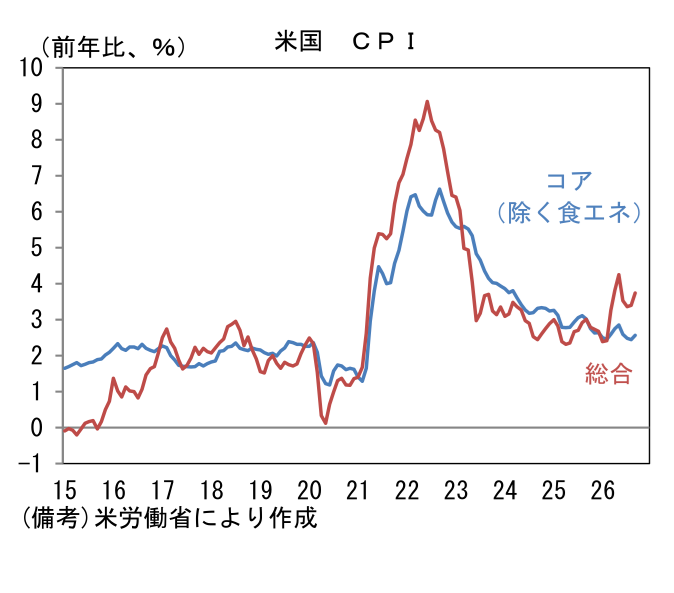
9月CPIは、ヘッドラインCPIが前月比+0.6%、前年比+3.7%と市場予想に一致した一方、コアCPIは前月比+0.3%(+0.33%)と市場予想(+0.2%)を上回り、こちらが市場関係者の耳目を集めた。前年比の数値は+2.6%となり、こちらも市場予想を0.1%pt上振れた。今回の結果を受けてFF金利先物が織り込む10月FOMCにおける利上げ確率は先週後半の2割弱から3割強まで高まった。
-
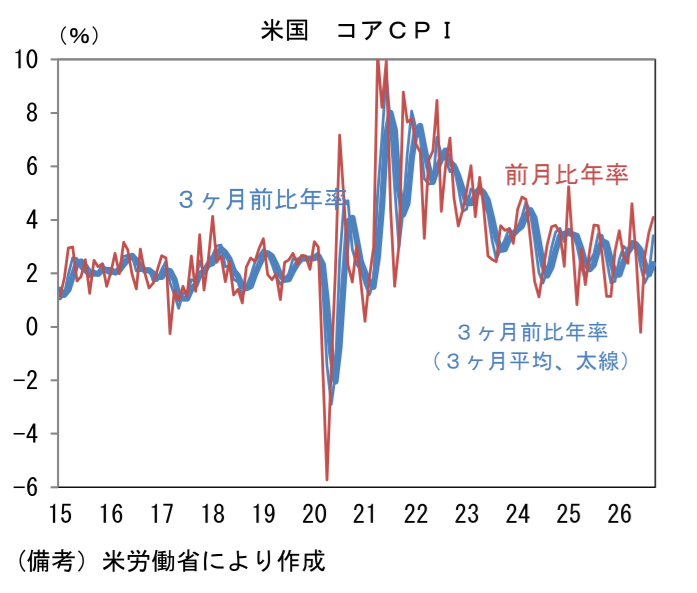
9月CPIの数値を整理すると、上述のとおりヘッドラインCPIは前月比+0.6%、前年比+3.7%となった。エネルギーは前月比+5.2%、前年比+20.4%へと大幅に加速。もっとも、食料品は前月比+0.0%、前年比+2.5%と落ち着きを維持しており、この点は朗報であった。ヘッドラインの高止まりは、引き続き原油高・ガソリン高の影響で多くを説明できる。コアCPIは前月比+0.3%、前年比+2.6%とやや加速した。瞬間風速は、前月比年率が+4.1%(8月:+3.5%)、3ヶ月前比年率が+3.4%(同+2.0%)、3ヶ月前比年率3ヶ月平均が+2.3%(同+2.0%)と何れの尺度も加速した。ただし、2024~2025年の利下げ局面よりも低く、コロナ期以前と同程度の数値である。
-
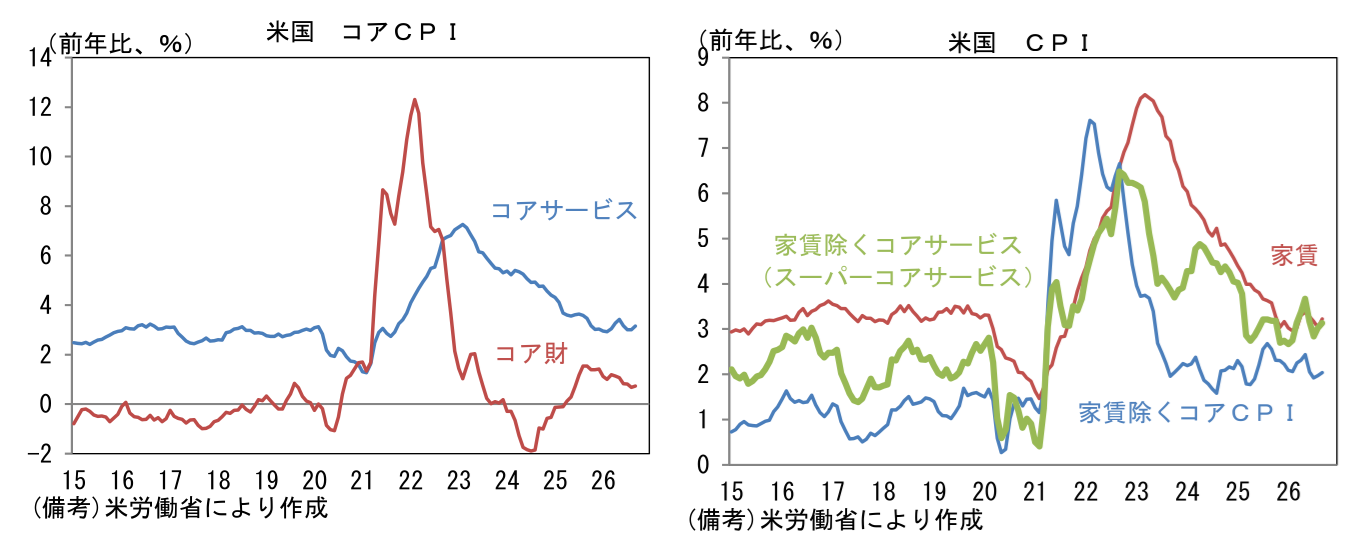
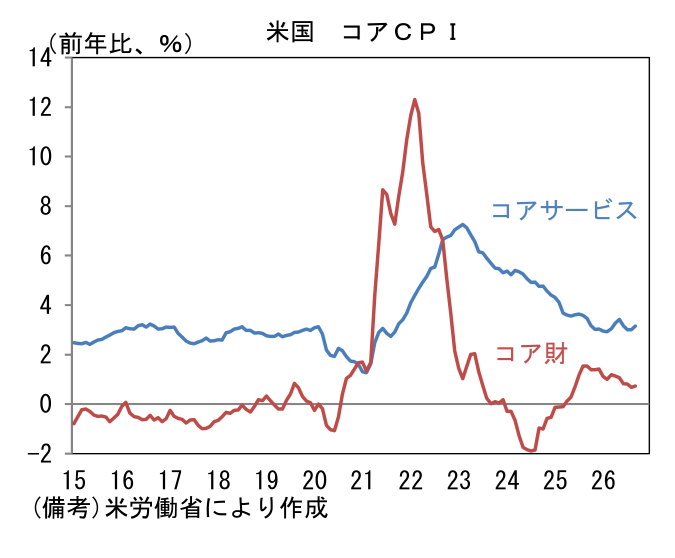
コアCPIを財とサービスに分解すると、コア財が前月比+0.25%、前年比+0.73%と小幅ながら反転上昇。コア財は、関税の直接的影響に加え、新車(前月比+0.2%)や中古車(同+0.7%)も押し上げに寄与した。その他ではコンピューター・付属品が前年比+9.7%、ソフトウェア・アクセサリが同+28.4%と高騰し、ここにAIに起因するインフレ圧力が見て取れる。コアサービスは前月比+0.37%、前年比+3.15%と小幅ながら上昇加速。家賃(住居費)が前月比+0.39%と、8月の同+0.26%から伸びが加速したほか、これまで下落傾向にあった自動車保険が同+0.1%と5ヶ月ぶりに上昇した。
-
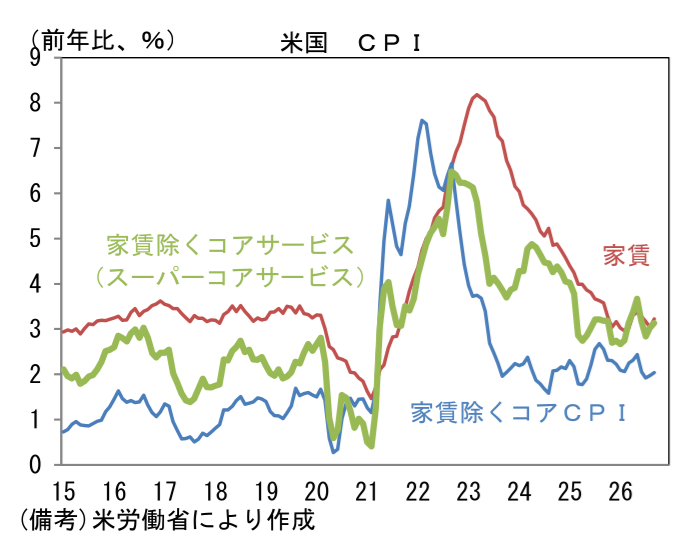
家賃を除くコアサービス、いわゆるスーパーコアサービスは前月比+0.4%、前年比では+3.1%へと小幅に加速した。現在の伸び率は高すぎる訳でもなく、また基調が上振れていく気配もそれほど強くない。とはいえ、物価から賃金への二次的波及が警戒されるなか、不気味な兆候として認識されるのは致し方ないといったところである。
-
この尺度は2022~23年頃にFedが労働市場と物価の関係を精査する際に重視していたものである。当時はフィリップスカーブの関係に着目し、高すぎる賃金上昇率を沈静化すべく、利上げが正当化された。それに対して、現在は賃金上昇率が落ち着いている。雇用統計で示される平均時給は前年比3%程度にありコロナ期以前とさほど変わらず、この点において労働市場由来のインフレ圧力は強くないと言える。粗い分解であることを承知のうえで言えば、当時のインフレは賃金や家賃といった内生的要因が大きかったのに対して、現在のインフレは原油が強く効いており外生的な色彩が強い。外生的インフレに対して、金融引き締めは「無力」ではないものの、住宅市場などへのダメージが大きく、費用対効果に劣る。
-
口数の少ないウォーシュ議長が9月CPIをどう判断したかを推し量ることは難しい。ただし、Fedの中枢メンバーであるウォラー理事、ウィリアムズ・NY連銀総裁が、少なくとも9月CPI発表前までは、追加的な利上げに必ずしも積極的でなかったことを認識しておく必要があるだろう。ウィリアムズ総裁は10月13日に「来年はインフレがかなり鈍化し、通年でみれば、全体のインフレ率は目標の2%近辺になるとみている。これは私が言及した要因、すなわち関税の影響が完全に過去のものとなることを反映している」とした。そのうえで2027年に利上げは必要ないとの見方を示した。ウォラー理事は10月13日に「最近の米国債利回りの上昇は経済成長の加速とAIへの大規模投資によるもので、インフレ期待の高まりが原因ではない。インフレ期待は引き続き『しっかりと安定している』」と述べていた。ウォーシュ議長がこれらに似た認識を持っているならば、10月FOMCでは利上げが見送られると考えられる。
藤代 宏一
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 藤代 宏一
ふじしろ こういち
-
経済調査部 主席エコノミスト
担当: 金融市場全般