- Flash Insights
-
2026.11.06
不動産・REIT
運用戦略・運用商品
資本市場
資産形成・資産運用
不動産市場で存在感を増す私募ファンド
~多様な運用戦略とREITとの補完関係~
河谷 善夫
1.大きく残高を増やしてきた私募ファンド
資料1は、我が国の不動産証券化の主体別保有資産額の推移と、2015年度から2025年度までの年平均増加率(CAGR)を示したものである。
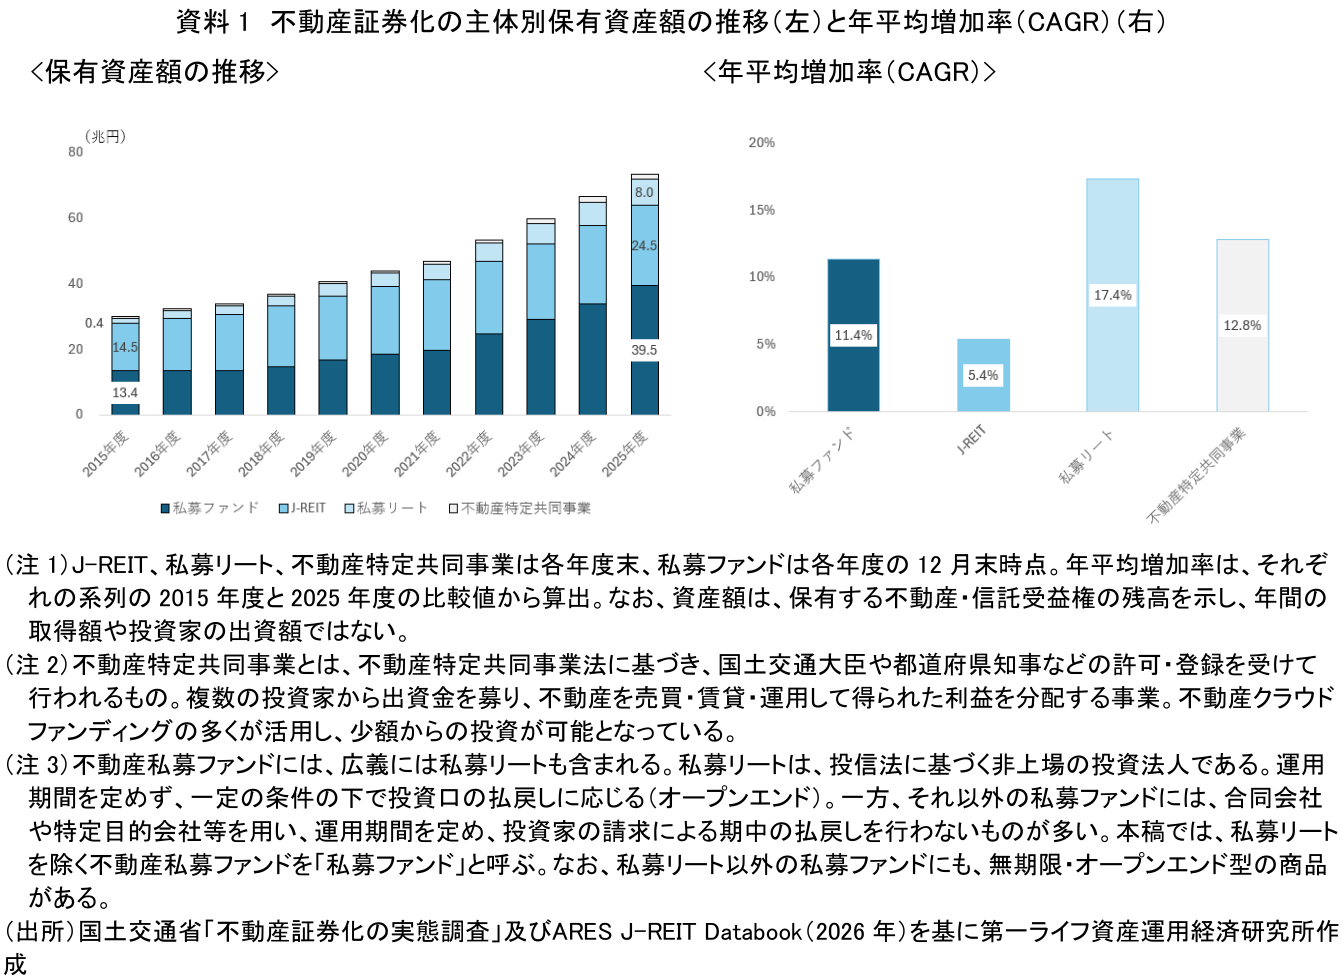
2015年度時点の比較では、J-REITの保有資産額が最も大きかったが、2020年代に入り、私募ファンド、私募リートの保有資産額は、J-REITを上回るペースで増加している。
2025年度時点でみると、私募ファンドの保有資産額は約39.5兆円(2025年12月末)と、J-REITの約24.5兆円(2026年3月末)を約15兆円上回っている。この間の年平均増加率で最も大きいのは、私募リートだが、私募ファンドも年11%を超える伸びを示した。
もっとも、保有資産には借入金を活用して取得したものも含まれるため、その残高増加を、投資家からの新規出資額の増加と同一視することはできない。また、残高の増加だけで運用成績を判断することもできない。一方、不動産の保有・運用を担う主体として、私募ファンドの存在感が増していることは確認できる。近年の拡大ペースの違いを考えるうえでは、資金調達経路の違いも重要である。J-REITでは、投資口価格の低迷が公募増資を通じた物件取得の制約となり得る。実際、2025年は、投資口価格が1口当たりの純資産価値(NAV)を下回る銘柄が多く、公募増資が低調だった。一方、私募ファンドは、投資家の意向に応じた投資対象・運用戦略を設定して出資を募る仕組みであり、上場市場とは異なる経路で不動産投資資金を受け入れている。こうした違いが、近年の資産拡大ペースの差に関係している可能性がある。
本稿では、私募ファンドの仕組みや運用戦略を整理し、REITとの役割の違いを踏まえて、今後の注目点を示す。
2.私募ファンドの仕組みと資金の出し手
私募ファンドは、特定の投資家から集めた出資金と金融機関からの借入金等を用いて、不動産を取得・運用する仕組みである。代表的な形態には、合同会社が匿名組合出資を受けるGK-TKスキーム(資料2左)や、特定目的会社を用いるTMKスキーム(資料2右)がある。運用会社(アセットマネジメント会社)が投資対象や運用方針に応じて物件の取得・管理・売却等を行う。
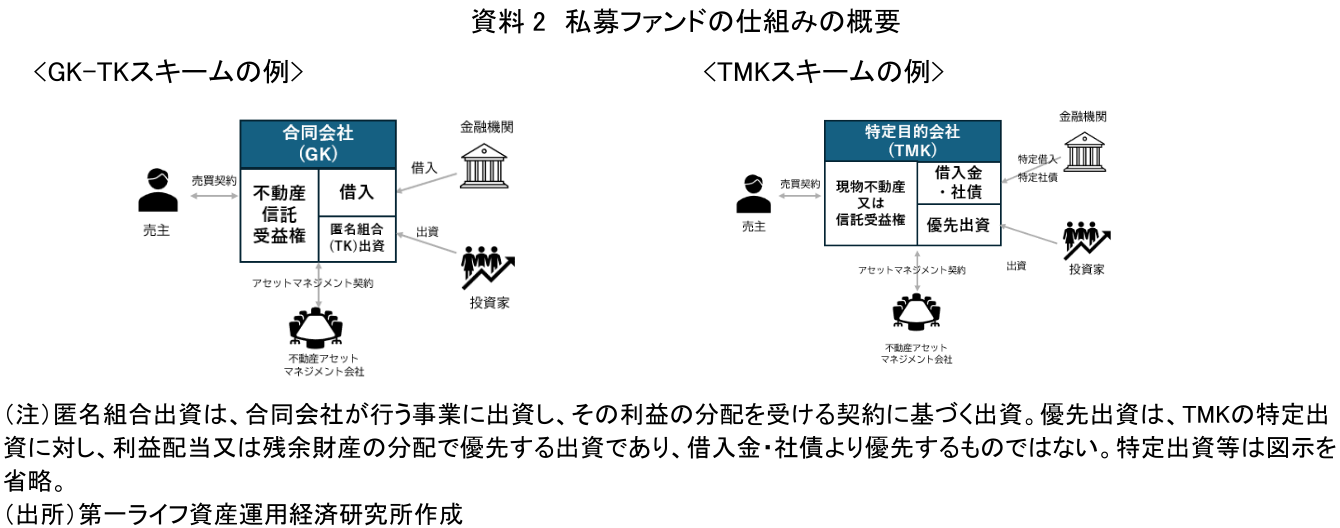
GK-TKスキームでは、合同会社が投資家からの匿名組合出資と借入金により、通常、不動産信託受益権を取得する。不動産自体は信託銀行等が所有し、合同会社はその収益等を受け取る。一方、TMKスキームでは、特定目的会社が優先出資や借入金・社債等によって資金を調達し、不動産を直接所有するか、不動産信託受益権を保有する。
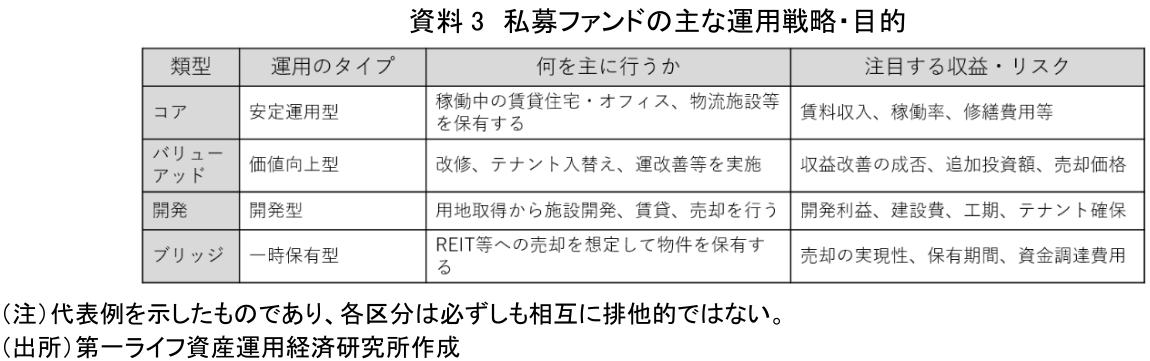
私募ファンドは、こうした法的な仕組みだけでなく、運用戦略や投資目的も多様である。資料3では、その代表例を整理する。
私募ファンドに出資する投資家としては、国内外の年金基金、保険会社、金融機関、政府系ファンド、事業会社等がある。
こうした資金を受け入れるファンドの運用戦略は、資料3に示したように、安定した賃料収入を重視するものから、開発等による価値向上を目指すものまで幅広い。このように私募ファンドは、単にJ-REITより流動性が低い投資商品というだけでなく、投資対象、保有期間、開発・改修の有無等に応じた多様な投資機会を提供するものといえる。
流動性の低さは投資上の制約であるが、長期資金を持つ投資家にとっては、それだけで投資対象から外れるわけではない。投資対象や運用戦略を選択し、専門的な運用を通じて収益を獲得する手段として、私募ファンドが活用されている。
3.REITとの役割の違いと今後の注目点
J-REITや私募リートが主として不動産の継続的な保有・運用による賃料収入を重視するのに対し、私募ファンドには、開発や改修による価値向上と、その後の売却を組み合わせるものもある。長期保有型も含む多様な戦略の中で、開発・価値向上段階のリスクを引き受ける資金の受け皿となっている点に、私募ファンドの役割の一つがある。
私募ファンドのうち、あらかじめ運用期間を定める有期ファンドでは、物件売却による資金回収を予定する場合、その時期も運用計画に組み込まれる。契約等に基づいて運用期間を延長できる場合もあるが、延長の可否・条件や、必要に応じた借換えへの対応を考慮する必要がある。このため、運用期限を設けないJ-REITや私募リートとは異なり、想定した時期・価格で売却できるかに加え、売却を延期する場合の条件にも注意が必要である。
また、私募ファンドの中には、将来のREIT等への売却を想定して物件を一時的に保有する「ブリッジファンド」もある。REITへの売却を想定するこうしたファンドでは、売却先となるREITの取得余力も重要となる。このため、私募ファンドの拡大を、REITに代わる投資先の成長とのみ捉えるのは十分ではない。開発や価値向上を担い、REIT等の長期保有主体に物件を供給する補完的な役割にも目を向ける必要がある。
今後は、私募ファンドの資金調達環境に加え、運用戦略の実行可能性や売却先となるREIT等の取得余力にも着目し、市場拡大の持続性を見極めていくことが重要である。
【参考文献】
-
河谷善夫(2026)「金利が上がっても不動産価格は下がらないのか?~需要制約と供給制約が交錯する不動産市場~」
-
河谷善夫(2026)「金利上昇下で問われるJ-REITの収益力~借換え負担と資金配分に着目して~」
河谷 善夫
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 河谷 善夫
かわたに よしお
-
資産運用調査部 シニア研究員
専⾨分野: コーポレート・ガバナンス、金融資本市場