- Research Report
-
2026.10.29
不動産・REIT
運用戦略・運用商品
資産形成
資産形成・資産運用
金利上昇下で問われるJ-REITの収益力
~借換え負担と資金配分に着目して~
河谷 善夫
- 要旨
-
-
J-REITの保有不動産額は取得価格ベースで長期的に拡大している一方、2026年に入って投資口時価総額とNAV倍率は低下している。本稿では、市場評価と資金調達・物件売買、個別法人の賃貸収益と利払い負担の関係から、今後の課題を考察する。
-
市場全体では、NAV倍率と公募増資額、公募増資額と差引取得額に正の相関がみられる。これらの動きは、市場評価の低迷が増資を通じた物件取得を制約する可能性と整合的であり、将来の成長期待にも影響する可能性がある。
-
物件取得額に対する譲渡額の比重は高まっており、オフィスビルや商業施設では、譲渡額が取得額を上回る年もみられる。また、公募増資が低調な一方で自己投資口取得が増えた時期もある。こうした環境では、売却資金の配分が継続的な1口当たり収益に及ぼす影響が重要となる。
-
オフィス特化型と住宅特化型の2法人では、既存負債の平均金利の上昇幅は市場の長期金利より小さいものの、利払いは増えている。直近では賃貸NOIの前年同期増加額が利払い増加額を上回るが、この結果を市場全体には一般化できない。
-
金利の固定化は短期的な利払いの負担増を抑えるが、借換え時の金利が従来の金利を上回れば、その後の利息負担は増える。市場金利の上昇が止まっても負担増が続く可能性があり、借換えの進捗と賃貸NOIの伸びを確認する必要がある。
-
物件売却では、売却益が生じる場合がある一方、その物件の賃貸NOIは失われる。売却資金の活用に当たっては、自己投資口取得・消却、再投資、借入金返済を、継続的な収益や財務余力への影響を踏まえて比較する必要がある。
-
今後のJ-REITの評価では、資産規模の拡大だけでなく、借換え負担を踏まえた収益力と資金配分が重要となる。売却益による一時的な分配と継続的な1口当たり収益を区別し、将来の分配金を支える力を見極める必要がある。
-
- 目次
1. はじめに
筆者は、2026年に「金利が上がっても不動産価格は下がらないのか」という問題を提示したレポートを執筆した(河谷、2026a)。そこで、観察すべき対象としてREITの動きを取り上げ、J-REITの平均NAV倍率(注1)が足元で1倍を下回っていることに注目し、金利上昇がREIT市場に及ぼす影響を検証する必要性を指摘した。
J-REITは、投資口の発行や借入れ等によって調達した資金で不動産を取得し、賃貸収益や売却益を原資として投資主に分配する仕組みである。不動産の運営による収益力を示す賃貸NOI(注2)は、投資法人の最終利益とは異なる。利益には、減価償却費、支払利息、投資法人の運営費用等に加え、物件売却損益なども反映される。このため、賃貸NOIが増えても、利払い等の負担が増えれば、分配金の増加につながるとは限らない。また、投資口価格は、保有資産の価値に加え、将来の分配金への期待や市場金利等を反映して形成される。
本稿は、金利上昇下のJ-REITの動向を、市場評価と資金調達・物件売買の関係、および個別投資法人の賃貸収益と利払い負担の関係から整理する。そのうえで、借換えに伴う負担増を踏まえ、継続的な収益と財務余力を確保し、将来の分配金を支えるための資金配分の課題を考察する。
2. 保有資産規模と投資口市場の評価の動向
資料1は、ARES(注3)データブックの月次データから東証REIT指数とJ-REIT平均NAV倍率の2017年1月末から2026年9月末までの動きを示したものである。併せて資料2で、J-REIT全体がその時点で保有している不動産の取得価格合計とJ-REITの投資口全体の時価総額の動きも示した。
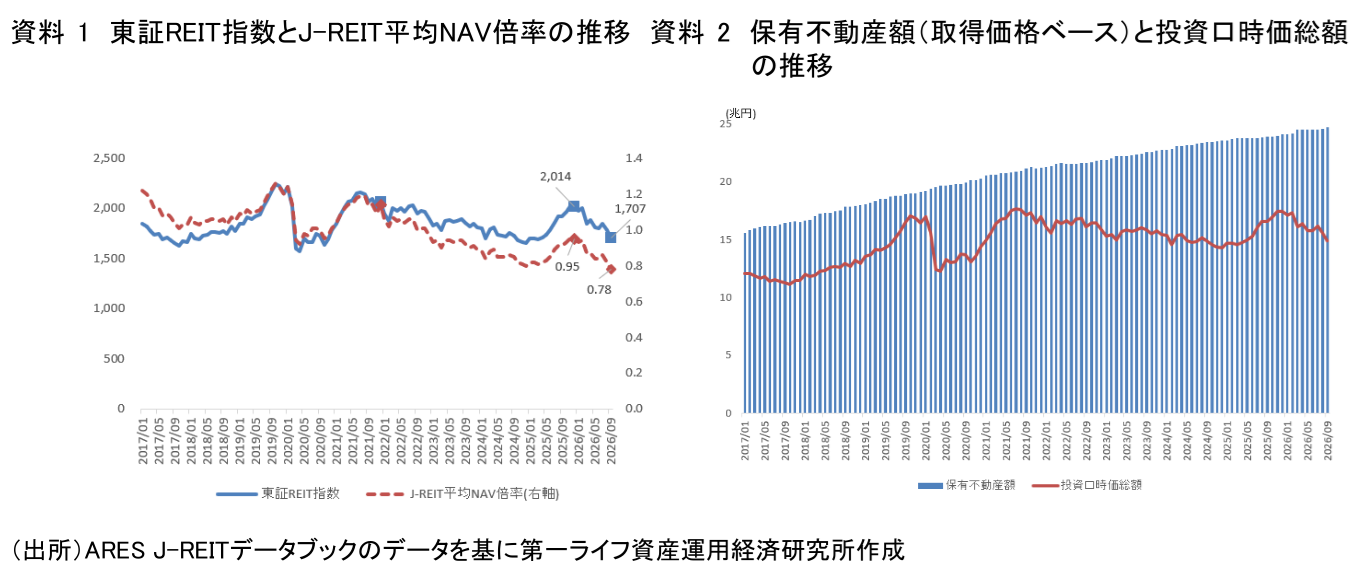
資料1のとおり、2017年以降、東証REIT指数とJ-REIT平均NAV倍率は、似たような動きを示している。2026年に入り両者は下落傾向にあり、2025年12月末から2026年9月末にかけて、いずれも15%以上下落した。特に9月末の平均NAV倍率の水準は本稿の対象期間で最低となっている。
資料2では、保有不動産額は長期的に拡大する一方、投資口時価総額は増減を繰り返し、2026年に入って低下している。ただし、保有不動産額は借入金等で賄った部分を含む取得価格の合計であり、時価総額は投資主の持分に対する市場評価である。両者は対象範囲と評価基準が異なるため、その差から割安・割高を判断することはできない。一方、資料1ではNAV倍率も低下しており、鑑定評価を反映した純資産価値に対する投資口市場の評価は低下している。以下では、この市場評価と公募増資・物件取得の関係を確認する。
3. 市場評価と公募増資・物件取得の関係
資料3は、2017年から2025年までのJ-REIT市場での公募増資額とJ-REIT平均NAV倍率の推移を示したものである。
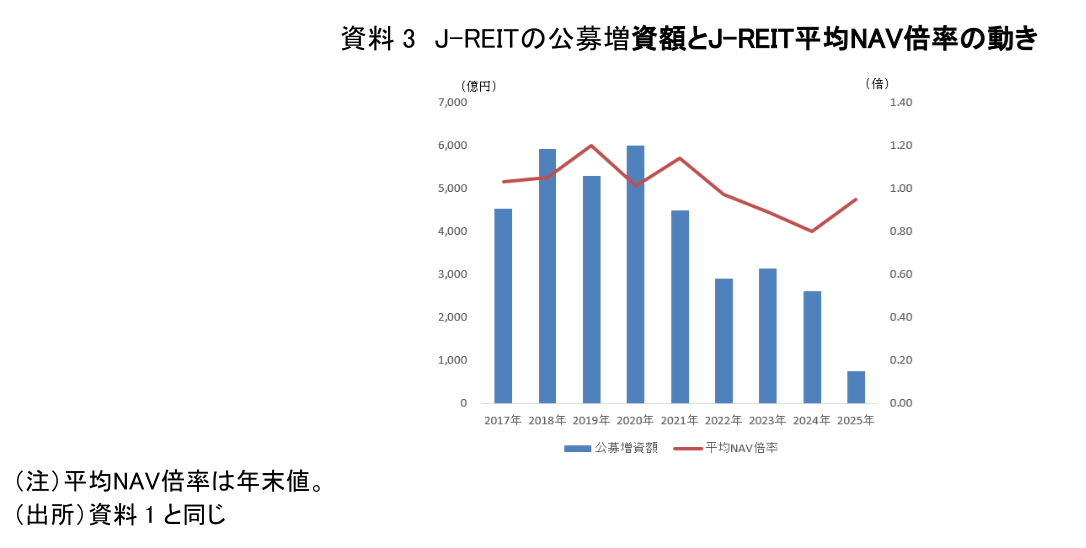
毎年の公募増資額は平均NAV倍率の動きと似たものとなっており、2017年~2025年の9年分のデータでは両者に正の相関(相関係数:0.67)がみられる。NAV倍率が低い年には、公募増資額も少ない傾向がみられる。
次に、公募増資額、物件取得額、差引取得額(物件取得額と物件譲渡額の差額)の動きを確認したものが、資料4である。
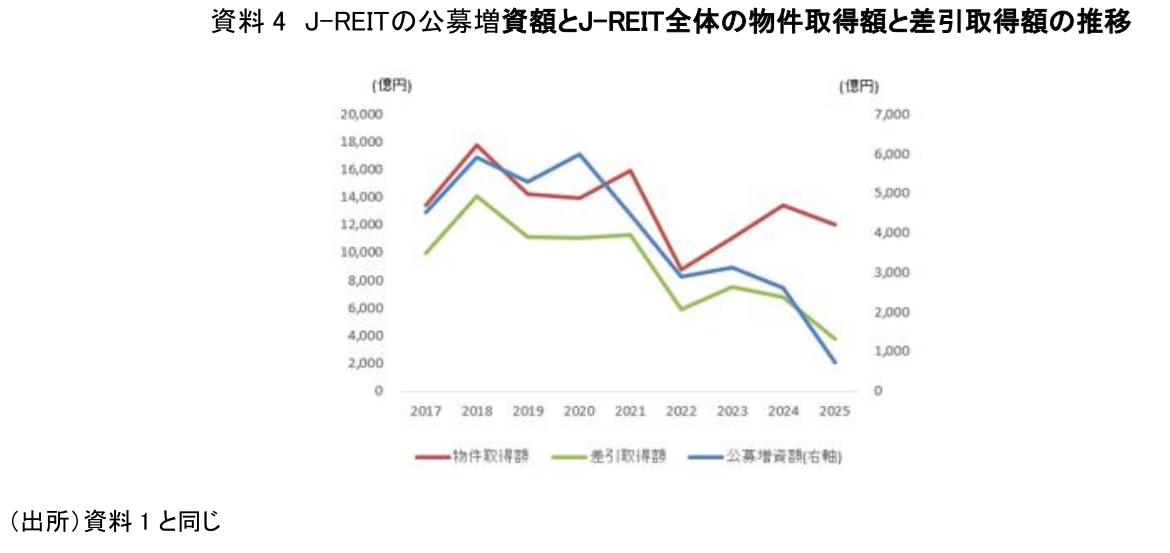
公募増資額と差引取得額は似た動きをしており、両者には強い正の相関がみられる(相関係数:0.95)。公募増資は物件取得の資金源となるため、両者が連動することは資金調達と投資の仕組みから理解できる。一方、物件取得計画に応じて増資が行われる面もあり、調達額と取得額は借入れや手元資金の活用にも左右される。
NAV倍率の低下は、この増資を通じた資産拡大を難しくする。株式会社が1株当たり純資産を下回る価格で新株を発行すると、他の条件が同じなら1株当たり純資産が低下するのと同様に、J-REITでも1口当たりNAVを下回る発行価格での増資は、1口当たりNAVを低下させる。このため、投資口市場の評価が低い局面では、既存投資主への影響を踏まえ、増資による物件取得を慎重に判断する必要がある。
4. 物件売却の比重の高まりと資本政策の変化
従来、J-REIT市場は物件取得を行うことで、保有資産規模を拡大してきた。資料5は、用途別の取得・譲渡倍率(取得額÷譲渡額)の推移を示したものである。
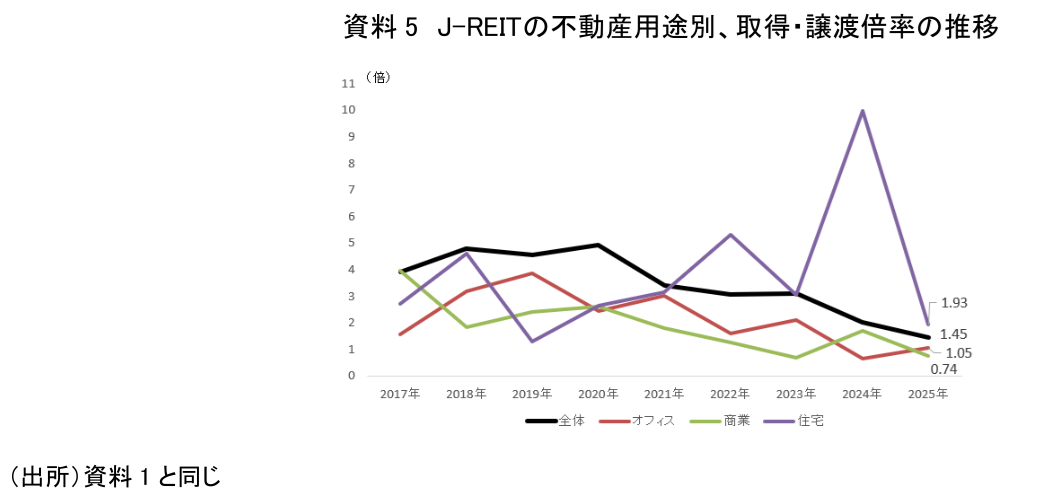
全体として、2020年以降、取得・譲渡倍率は低下し、取得額に対する譲渡額の割合が増加していることがうかがえる。特に、保有資産規模の大きいオフィスビル・商業施設でその傾向が顕著で、商業は2025年には譲渡額が取得額を上回っている。オフィスも2024年に譲渡額が取得額を上回っている。このような中、個々の法人については、売却資金の使途とその後の収益への影響が重要になってくるといえるだろう。
また、足元の動きで注目したいのが、自己投資口取得(注4)の増加である。資料6は、本稿で使用するデータが得られる2017年以降のJ-REITでの自己投資口取得と公募増資の推移を示したものである。
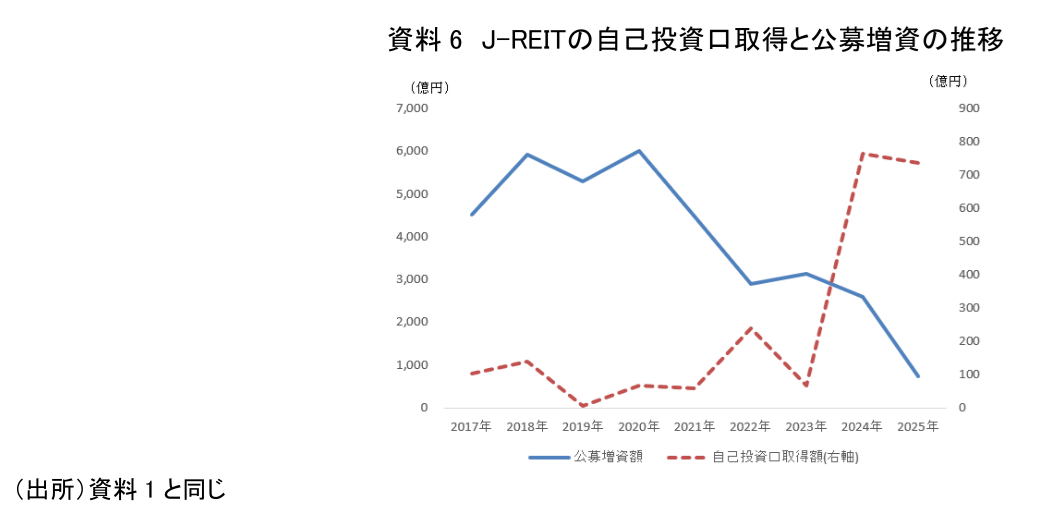
公募増資額と自己投資口取得額の動きには負の相関が認められ、相関係数は-0.77となっている。公募増資が低調な一方、自己投資口取得が増えた時期が確認できるということであって、新たな投資口を発行して資金を調達する動きと、既存の投資口を買い戻す動きに変化がみられる。
公募増資が低調ななかで売却の比重が高まっていることから、保有資産の売却で得た資金の活用が、今後の収益を左右する重要な課題となっている。一般事業会社が事業売却で得た資金を再投資、自己株取得、負債返済に振り向けるのと同様に、J-REITでも売却資金の使途によって収益や財務への効果は異なる。このため、物件の取得額や売却額だけでなく、その資金配分が継続的な1口当たり収益の維持・向上につながるかを評価する必要がある。
ただし、これらの資金調達・運用行動だけでは、金利上昇が投資法人の収益に及ぼしている影響は判断できない。そこで次に、個別法人の決算データから、利払い負担の増加と賃貸NOIの増加の関係を確認する。
5. 収益は底堅いが、金利負担の増加はこれからも続くか
ここでは、J-REIT全体でなく、個別のオフィス特化型(a法人)と住宅特化型(b法人)の2法人の決算報告書のデータを基に、次の3点を確認する。
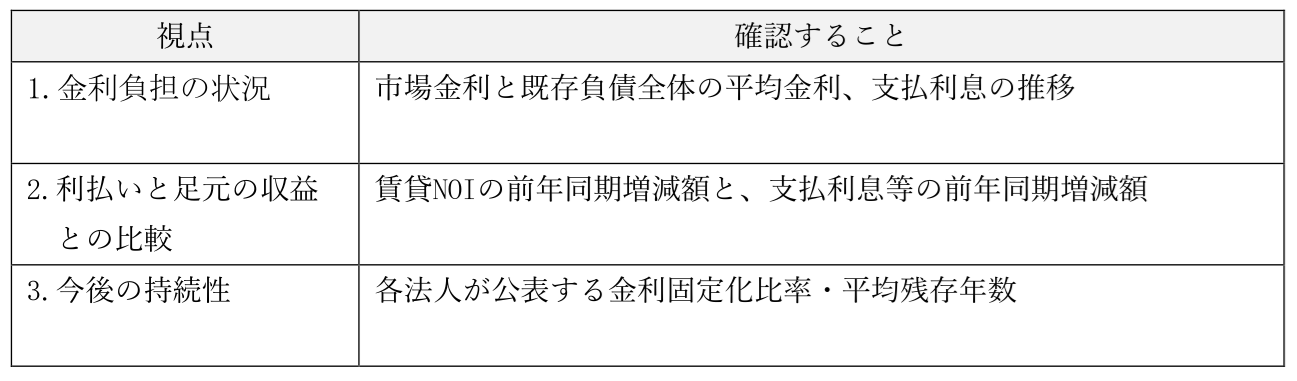
(1)金利負担の状況
資料7は、2つの投資法人の既存負債の平均金利と支払利息、そして市場の長期金利(10年国債金利、注5)の動きを示したものである。
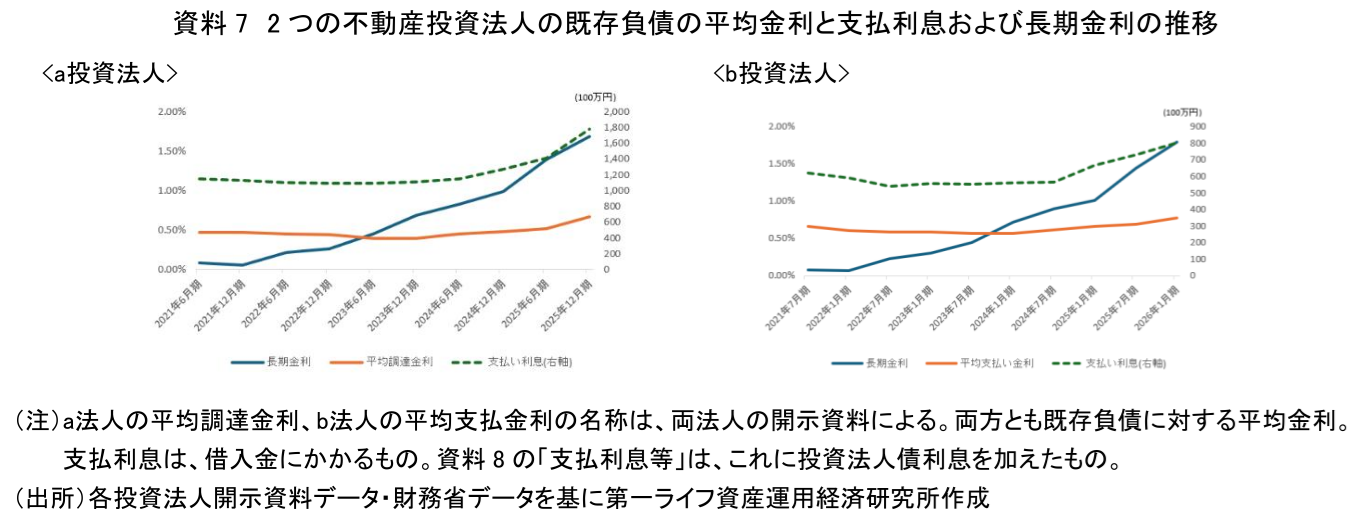
2つの投資法人とも、既存負債の平均金利の上昇幅は、市場の長期金利に比べて小さい。一方、支払利息は足元で増加している。なお、利払い額は金利だけでなく、負債残高や期中の借入・返済時期にも左右される。
平均金利や利払い額は個々の投資法人の借入金調達の状況によって変わるが、対象2法人では、市場金利の上昇が既存負債の平均金利や利払い負担に段階的に反映されている様子がうかがえる。
(2)利払いと足元の収益との比較
資料8は、2法人の賃貸NOIの前年同期増減額と支払利息等(注6)の前年同期増減額の推移を示したものである。
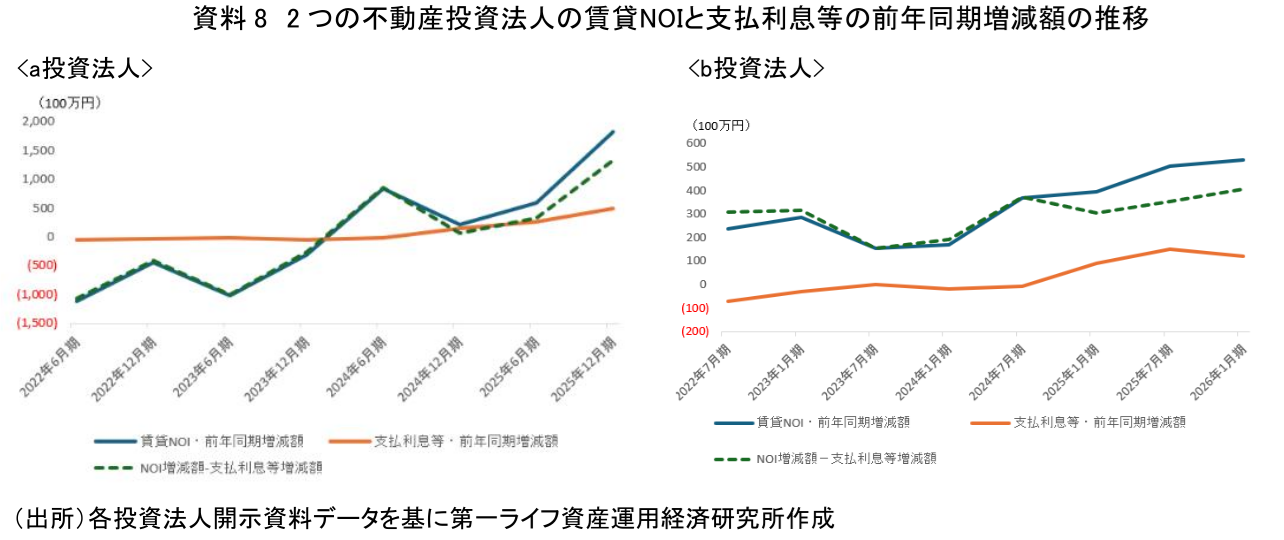
両投資法人とも、近年は支払利息等が前年同期比で増加している。一方、直近の決算期では、賃貸NOIの増加額が支払利息等の増加額を上回っており、賃貸NOIから支払利息等を差し引いた額は前年同期より増えている。ただし、この差額は、減価償却費やその他の費用等を控除した最終利益や分配原資そのものではない。
(3)今後の持続性
前節でみたように、直近の決算期では、両法人とも賃貸NOIの前年同期増加額が支払利息等の増加額を上回っている。次に、今後の利払い負担を考えるため、各法人が公表する金利固定化と返済期限に関する指標を確認する(資料9)。
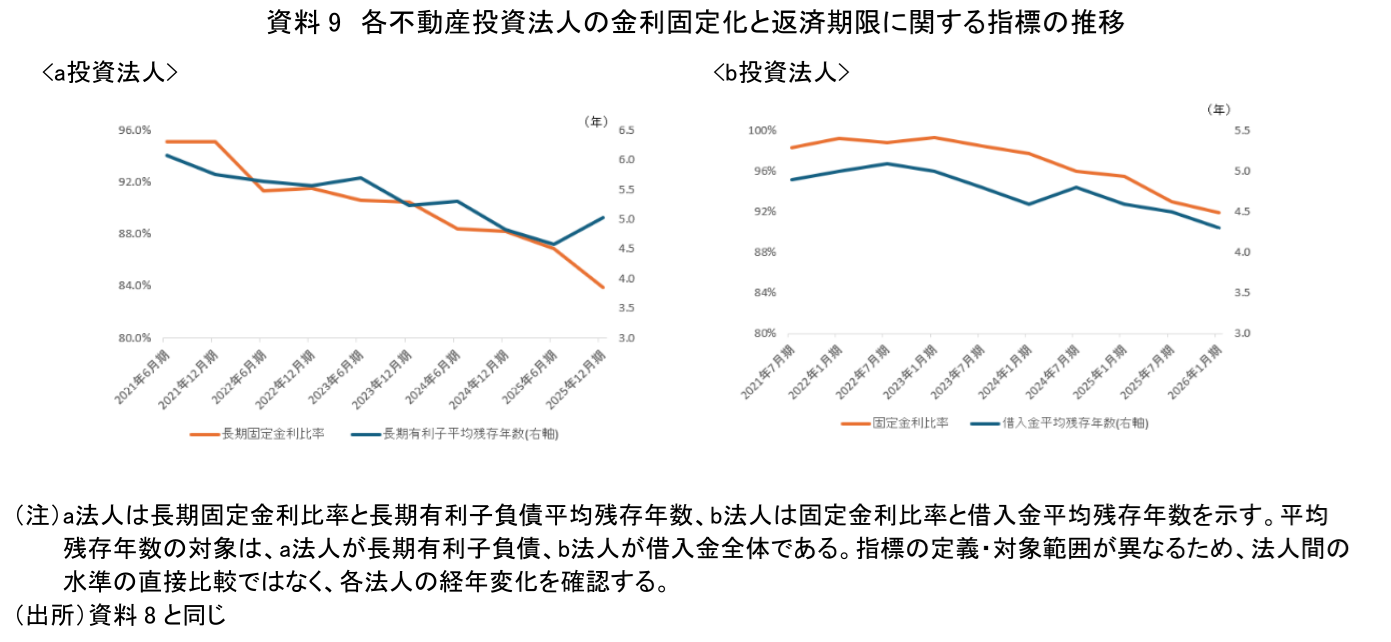
両法人では指標の定義・対象範囲が異なるため、ここでは法人間の水準を直接比較せず、それぞれの推移を見る。
a法人では、長期固定金利比率が低下している。長期有利子負債平均残存年数もおおむね短期化してきたが、2025年12月期には長期化した。一方、b法人では、固定金利比率と借入金全体の平均残存年数が足元にかけて低下している。なお、平均残存年数は返済期限の構成を概括する指標であり、負担増の時期・規模を直接示すものではない。
金利の固定化は、市場金利上昇が利払い負担に及ぼす短期的な影響を抑える。ただし、固定金利の負債も、借換え時の金利が従来の金利を上回れば、その後の負担は増える。市場金利の上昇が止まっても、低金利で調達した負債の借換えが進む間は、平均金利の上昇圧力が残る。
一方、賃貸NOIの増加は、利払い負担の増加を補う方向に作用している。なお、法人全体の賃貸NOIには物件取得・売却や運営費用の変化も反映されるため、その増加を既存物件の賃料上昇だけに帰することはできない。
対象2法人の足元の収益動向は、金利負担の増加が直ちに収益の悪化につながるわけではないことを示している。一方、借換えに伴う負担増が続く場合には、賃貸NOIの成長に加え、資金をどこに配分するかが重要になる。以下では、第4節で確認した物件売却の比重の高まりを踏まえ、売却資金の活用方法を整理する。
6. 売却資金を何に使うか
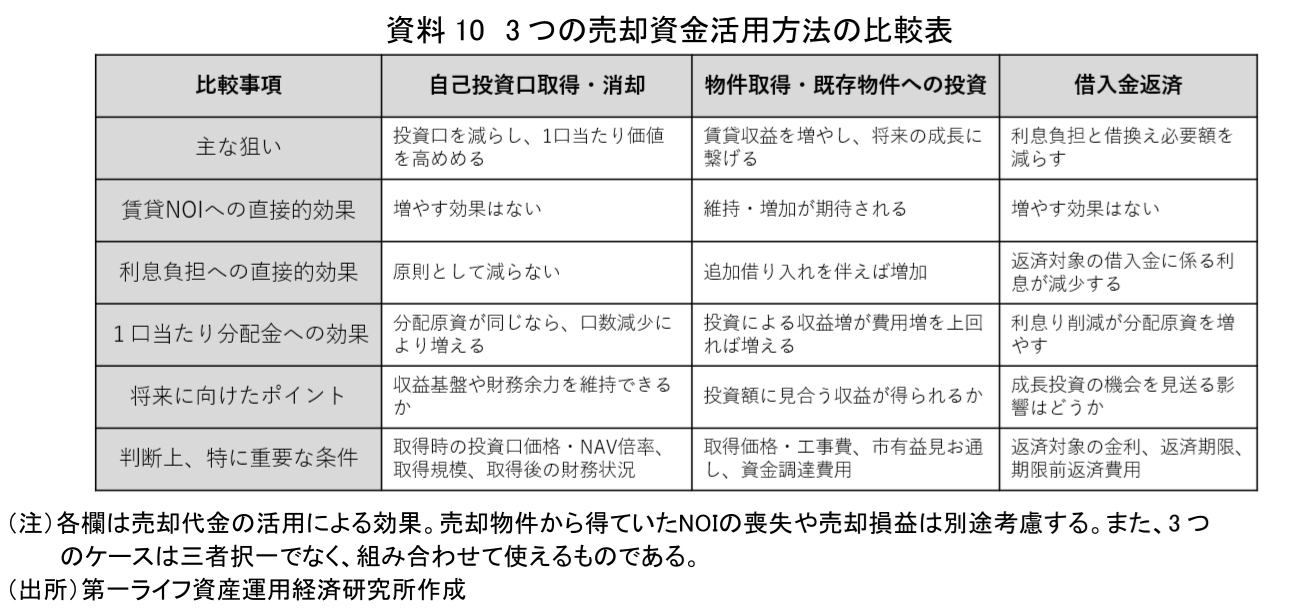
物件を売却すると、売却益が生じる場合がある一方、その物件から得ていた賃貸NOIは失われる。その代わりとして現金が入るが、その場合、売却関連費用や分配、契約上必要な返済等を踏まえて配分可能な資金を把握し、その使途として自己投資口取得・消却、再投資、追加的な借入金返済という3つの選択肢を検討することになる。資料10は、その3つの選択肢での効果や、ポイントとなる点を整理したものである。
7. 展望―借換え負担を踏まえた収益力と資金配分
J-REITの保有不動産額は長期的に拡大している一方、足元ではNAV倍率が低下し、増資による資産拡大を進めにくい環境にある。公募増資額と差引取得額には強い正の相関がみられる。取得に対する売却の比重が高まり、自己投資口取得額も2024年以降、高水準にある。資産規模の拡大に加え、既存資産と資金をどのように活用するかが問われている。
対象2法人では、直近の決算期における賃貸NOIの前年同期増加額が、支払利息等の前年同期増加額を上回っている。ただし、この結果をJ-REIT全体に一般化することはできない。また、市場金利の上昇が止まっても、低金利で調達した既存負債の借換えに伴う負担増が続く可能性がある。金利上昇の影響を判断するには、その時点の市場金利だけでなく、借換えの進捗と賃貸NOIの伸びを継続して確認する必要がある。
以上を踏まえると、今後のJ-REITの評価では、資産規模の拡大に加え、借換えに伴う負担増を吸収し、継続的な1口当たり収益を維持・向上できるかが重要となる。物件売却や自己投資口取得も、その実施自体を評価するのではなく、売却によって失う収益と、再投資による収益増加、投資口数の減少、借入金返済による利息削減を併せて判断する必要がある。資産をどれだけ増やすかだけでなく、保有資産と資金をどう活用して将来の分配金を支えるかが問われている。
【注釈】
-
NAV倍率は、投資口価格を1口当たりNAVで除した指標。NAVは、保有不動産の鑑定評価額と帳簿価額の差額等を反映した修正純資産額である。株式会社のPBRに似た指標だが、PBRが帳簿上の純資産を基準とするのに対し、NAV倍率は不動産の鑑定評価を反映する。1倍未満は、投資口価格が1口当たりNAVを下回ることを示す。
-
NOIはNet Operating Incomeの略。純営業利益と呼び、賃貸事業収益から減価償却費を除く賃貸事業費用を差し引いた指標。
-
ARESとは一般社団法人不動産証券化協会(The Association for Real Estate Securitization)の略称。不動産証券化業務の適正かつ円滑な運営の確保と不動産証券化の普及推進を通じて、投資家の保護と不動産証券化商品市場の健全な発展を図り、もって不動産投資市場の拡大に寄与することを目的として、2002年12月設立。
-
自己投資口取得とは、REIT投資法人自らの資金で自らが発行した投資口を市場などから買い戻すこと。株式の自己株取得に当たる。2013年の投信法改正により解禁された。
-
流通市場における固定利付国債の実勢価格に基づいて算出した10年国債の半年複利ベースの最終利回り。日次ベースの元データを基に、2投資法人の決算期間(a法人:1月~6月、7月~12月、b法人:2月~7月、8月~1月)の6か月間の平均金利を算出。
-
借入金の支払利息の他に投資法人債利息を含む。
【参考文献】
-
河谷善夫(2026a)「金利が上がっても不動産価格は下がらないのか?~需要制約と供給制約が交錯する不動産市場~」
-
河谷善夫(2026b)「【1分解説】REITとは?」
河谷 善夫
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 河谷 善夫
かわたに よしお
-
資産運用調査部 シニア研究員
専⾨分野: コーポレート・ガバナンス、金融資本市場