- 要旨
-
-
日経平均株価は先行き12ヶ月72,000円程度で推移するだろう
-
USD/JPYは先行き12ヶ月155円程度で推移するだろう
-
日銀は政策金利を9月に1.25%とした後、27年末までに2.25%とするだろう
-
FEDはFF金利を、年内は3.75%で据え置くだろう
-
-
日本の10年金利が節目の3%を突破した。節目水準を跨いだことを殊更に強調するのは慎重でありたいが、ここで長期金利上昇の背景を整理したい。①海外金利の上昇、②日銀の利上げ観測の高まり、③財政政策に対する反応、これら3つの要素に大別することができよう。
-
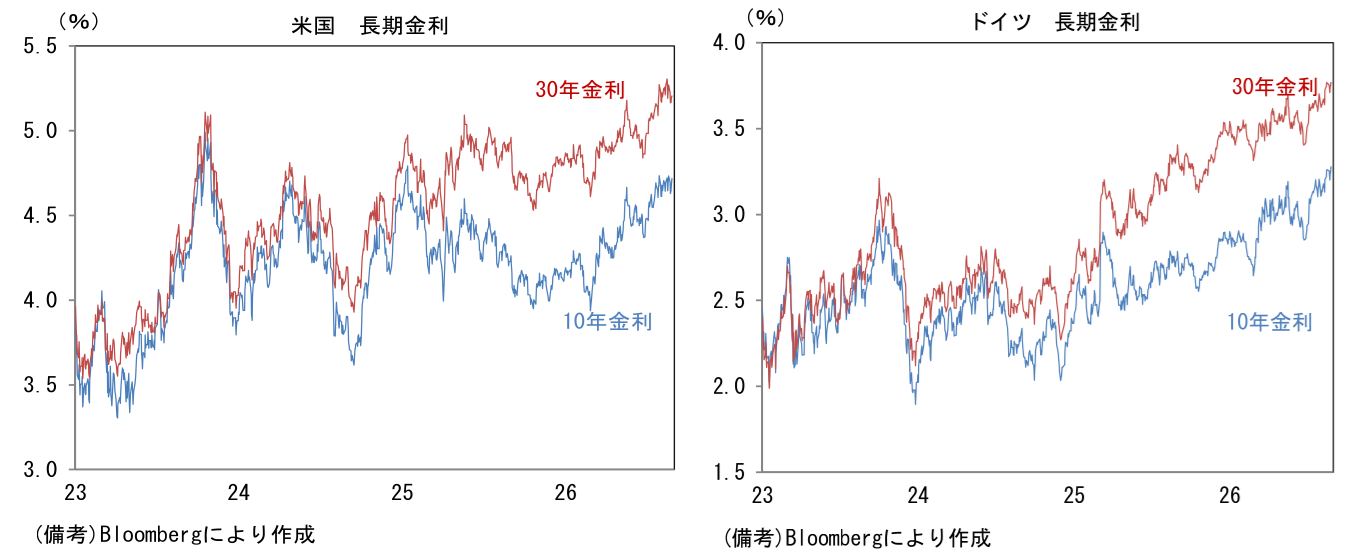
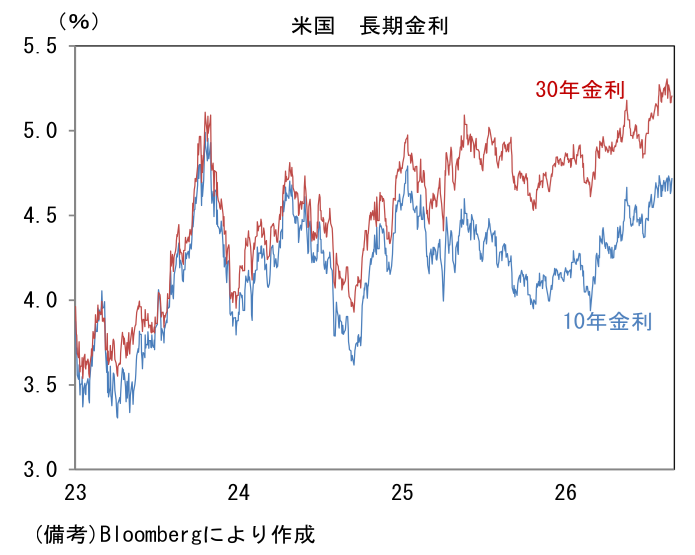
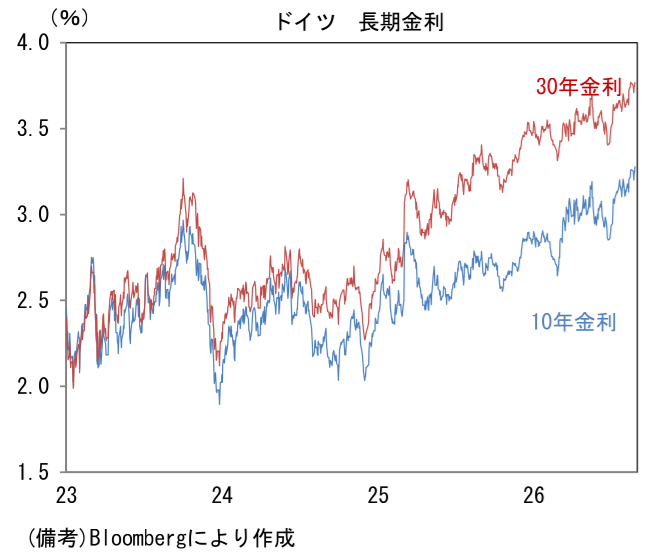
海外金利は米国のみならずドイツでもはっきりと上昇している。米国の10年金利は4.8%が視界に入っており、2023年10月19日に付けた4.99%の更新もあり得る状況になってきた。30年金利は5%を超える水準で推移している。この間、ドイツでは10年金利と30年金利が共に2023年水準を上抜けており、金利上昇は世界的なものと言える。2026年3月以降の原油高が足もとの物価上昇率を押し上げると共に、中央銀行の利上げ観測が高まったことが背景にある。長期金利上昇は日本に固有の現象ではない。
- 日本の長期金利上昇の要因として、日銀の利上げ観測の高まりは特に重要であろう。市場参加者が予想するターミナルレート水準を映じるとされる2年先1年金利は、2.5%近傍まで水準が切り上がっている。2年先1年金利とは「2年後にワープしたとして、その時点における1年物の金利は何%になっているか」を現在の金利から逆算したものである。このことは概ね3~4ヶ月に一度の利上げが今後2年程度続き、約6回の利上げ(1回0.25%)が織り込まれていることを意味する。ここで2年先1年金利と10年金利を比較してみると、この間の長期金利上昇に利上げ観測の高まりが強く関係していることがわかる。2026年初からの変化幅でみると、10年金利は0.94%ptの上昇、2年先1年金利は0.80%ptの上昇となっている。因みに筆者は日銀の政策金利は9月に1.25%に引き上げられた後、2027年末までに2.25%に到達すると見込み、ターミナルレートは2.25%~2.50%になると想定している。
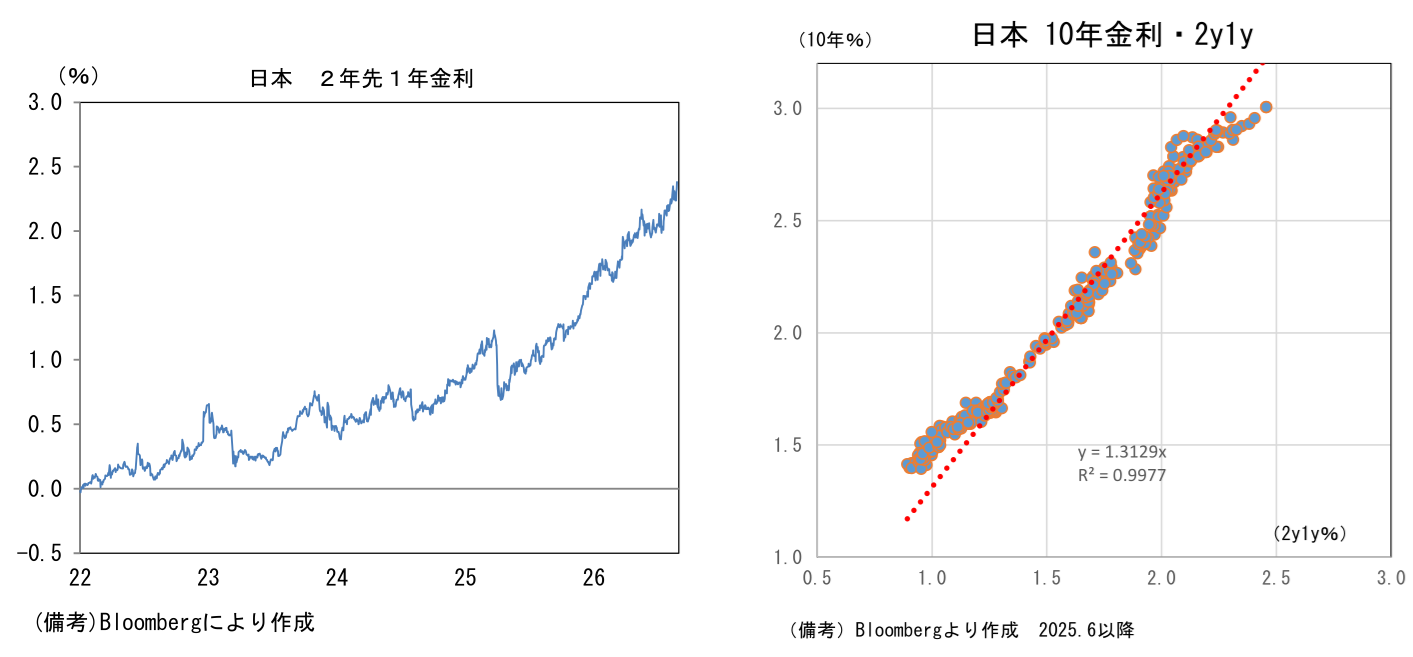
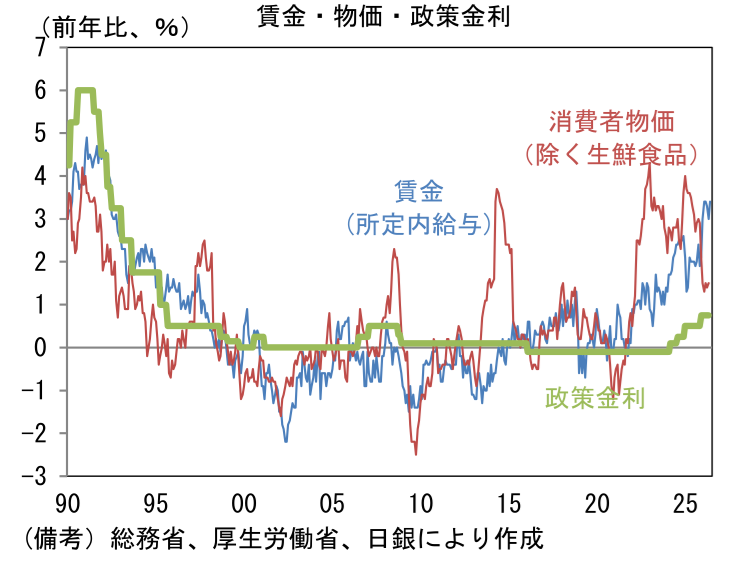
- 日銀の利上げは、基本的に賃金と物価の基調に基づいて決定される。経済構造がデフレ型からインフレ型に切り替わった現状、金融政策が正常化して長期金利が上昇するのは自明の理とも言える。金融政策を、財政政策要因に起因するインフレ圧力と完全に切り離すことはできないが、長期金利上昇は賃金と物価に応じた金融政策の動きで概ね説明可能であることを認識する必要があろう。デフレ下の超低金利という異常な世界に長くいたことで、インフレ下で金利のある正常な世界への回帰を「異常」であると捉えてしまう側面があるように思える。
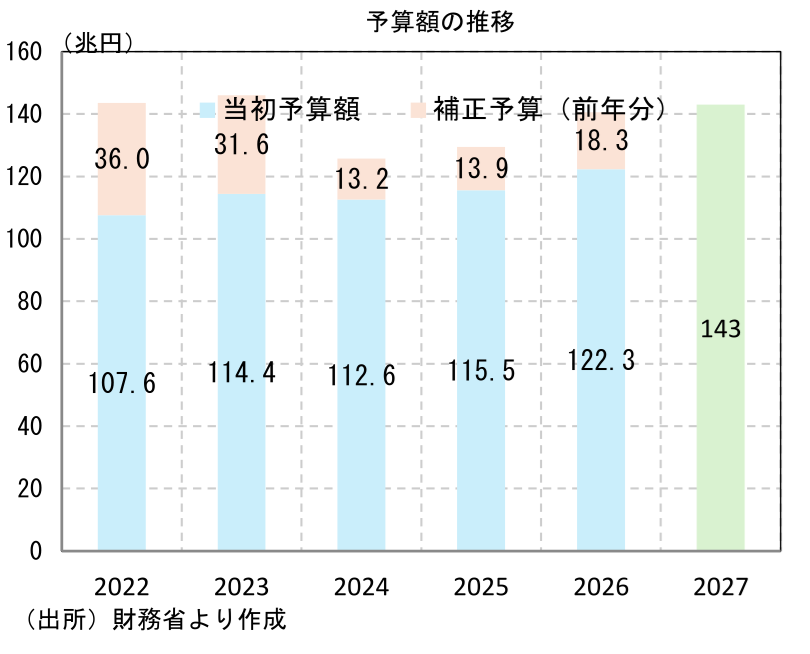
- 財政政策要因については、国債需給の緩みが意識されていることに疑いの余地はない。事実、足もとでは2027年度予算の概算要求額が143兆円になると報じられたことが材料視された。もっとも、当初予算が膨らむこと自体は予め想定されていたことであり、また規模感は事前予想対比で必ずしも大きくはない。高市政権では、コロナ後に常態化しつつあった10~20兆円規模の補正予算について、本来あるべき姿に戻すとして、緊急性の高い対象に絞ることが明確化されている。その分だけ当初予算が膨らんだものと理解でき、事実、前年度当初予算と補正予算との合計でみれば、純増分は大きくない。もちろん、補正予算が本当に縮小されるかは現時点で判然とせず、財政規律の緩みに対する警戒感は今後も燻る可能性が高い。もっとも、これまでの金利上昇の「主因」を財政政策要因に求めるのはやや無理があるように思える。
藤代 宏一
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 藤代 宏一
ふじしろ こういち
-
経済調査部 主席エコノミスト
担当: 金融市場全般